 Readiz
반도체 수출 2.7배, 물량 1.14배: 호황의 수명은 고객의 구매력에 달렸다
박종훈의 지식한방을 바탕으로 가격이 이끈 반도체 호황을 살펴본다. 기기 출하, AI 투자비용과 신용, 장기계약, 중국의 공급 확대를 원자료와 함께 연결했다.
글 관리 · 공개 범위이번 반도체 호황을 판단할 때 가장 먼저 볼 것은 고객이 앞으로도 지금의 가격을 지불할 수 있느냐다. 공급이 빠듯해 메모리 가격이 오르면 생산업체의 이익은 커진다. 그 가격을 비용으로 떠안는 PC·스마트폰 업체와 AI 투자자의 사정은 달라진다. 비싼 메모리를 사기 위해 필요한 돈과 그 돈의 조달비용이 함께 늘어나면, 공급 부족이 이어지는 동안에도 가격 상승을 지탱하던 수요는 약해질 수 있다.
박종훈의 2026년 10월 14일 영상은 이 연결을 통해 반도체 주가와 현재 실적의 엇갈림을 설명한다. 출발점은 수출액 2.7배와 물량 1.14배의 차이다. 끝에서 돌아오는 질문은 더 큰 매출이 얼마나 오래 유지될 수 있는가다.
현재의 호실적보다 가격이 유지될 기간을 본다
영상 도입부는 메모리 현물가격이 오르는 날에도 메모리 업체의 주가가 하락할 수 있다는 점을 짚는다. 주가는 이미 발표된 이익뿐 아니라 앞으로 벌 이익과 그 지속 기간에 반응하기 때문이다. 현물가격 상승과 주가 하락이 함께 나타났다면, 현재의 제품 판매 상황과 미래 이익에 대한 평가를 나누어 봐야 한다.
같은 이유로 경기민감 업종의 낮은 주가수익비율(PER)은 분모를 함께 읽어야 한다. 한 해 이익이 이례적으로 높아지면 PER은 낮아진다. 그 이익이 몇 년간 유지되는 회사와 정점을 통과하는 회사가 같은 PER이라면 투자자가 사는 현금흐름은 서로 다르다. 영상의 저평가 수치는 이익의 지속성을 검토하는 출발점으로 읽는 편이 유용하다.
수출액 2.7배를 만든 가격과 물량
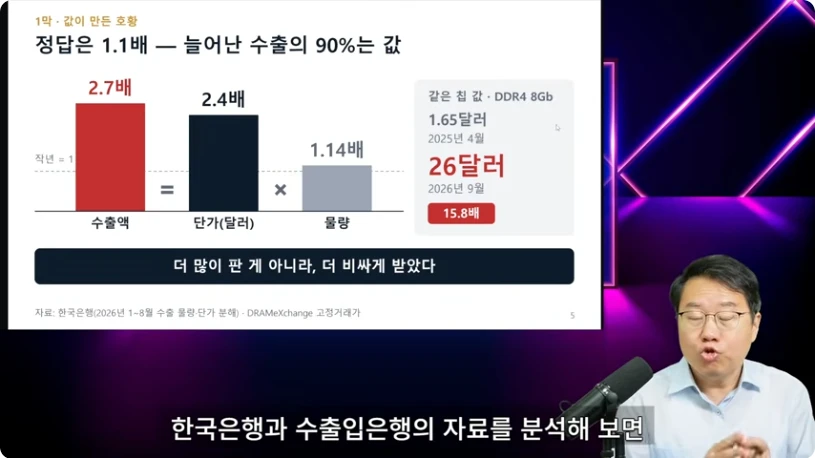
영상은 2026년 1–8월을 전년 동기와 비교해 수출액 약 2.7배, 달러 단가 약 2.4배, 물량 약 1.14배로 분해한다. 박종훈의 지식한방, 2:52.
판매금액은 가격과 물량을 곱한 결과다. 물량이 14% 늘어도 가격이 두 배 이상 뛰면 매출은 훨씬 큰 폭으로 증가한다. 이때 생산업체의 이익을 끌어올린 핵심은 추가 생산량보다 기존 생산량에 붙는 높은 가격이다. 영상이 제시하는 DDR4 8Gb 고정거래가격의 급등도 이 설명을 뒷받침하는 사례다.
이 구조는 강력한 이익 증가와 높은 가격 민감도를 함께 만든다. 공장·장비·인력을 유지하는 비용이 단기간에 크게 바뀌지 않는다면, 판매가격의 상승분은 이익에 크게 반영된다. 반대로 가격이 떨어질 때에는 생산량이 늘어도 판매금액과 이익이 감소할 수 있다. 현재의 수출 증가율을 미래의 생산 확대 속도나 이익 증가율로 곧바로 연장하기 어려운 이유다.
여기서 물량지수 14% 증가를 칩 개수 14% 증가로 읽어서는 안 된다. 한국은행은 수출물량지수가 중량 기준 통계와 다르며 품질 변동을 포함한다고 설명한다. 고용량·고성능 제품으로의 전환을 보려면 물량지수, 출하 비트, 웨이퍼 투입, 제품별 판매 구성을 구분해야 한다. 영상의 배수는 반올림된 분해 수치이며, 이 글에서 원시 시계열로 다시 산출한 값은 아니다. 한국은행 2026년 8월 수출입물가지수 및 무역지수, 통계 이용상 유의사항.
공급이 빠르게 늘지 못한 이유
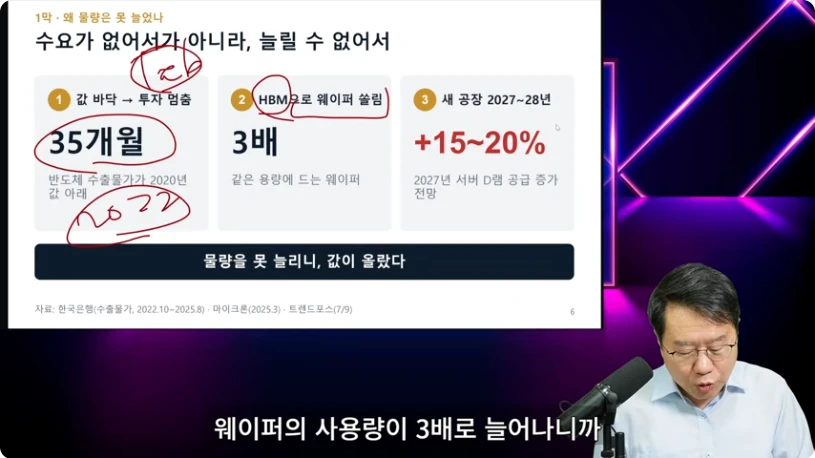
과거의 투자 위축, HBM 생산에 필요한 자원, 새 공장의 가동 시차를 연결한다. 박종훈의 지식한방, 5:00.
영상은 이전의 긴 가격 부진이 투자를 억눌렀고, AI용 HBM 수요가 늘면서 메모리 생산 자원의 배분도 달라졌다고 설명한다. 같은 저장 용량을 만드는 데 더 많은 웨이퍼가 필요한 제품으로 생산이 이동하면 웨이퍼 투입량이 늘어도 범용 메모리 공급이 그만큼 늘지는 않는다. HBM의 높은 부가가치와 범용 DRAM의 공급 압박이 함께 나타날 수 있는 구조다.
설비투자 발표에서 실제 출하까지도 시간이 걸린다. 건물 완공 뒤 장비 반입과 공정 안정화가 필요하고, 고객이 요구하는 성능·신뢰성을 충족해야 한다. 따라서 수요가 커진 올해의 가격과 몇 년 뒤 늘어날 공급을 같은 시점의 숫자로 비교하면 현재 부족의 강도를 놓치기 쉽다.
다만 증설 시점은 제품과 공장마다 다르다. Micron은 버지니아 공장의 1α 공정 DDR4·LPDDR4 생산 인증을 2026년 말까지 마치겠다고 발표했다. 대상은 자동차·방산·산업용 등 장기 공급이 중요한 시장이다. 이 계획을 글로벌 메모리 전체의 공급 급증으로 읽을 수도, 모든 제품의 증설이 2027년 이후라고 묶을 수도 없다. Micron 버지니아 생산 확대 발표, 2026-05-22.
비싸진 메모리는 구매자의 수요를 바꾼다
메모리 업체에는 높은 가격이 매출이지만, PC·스마트폰 업체에는 원가다. 완제품 가격에 전가하면 소비자의 교체 주기가 길어질 수 있고, 전가하지 못하면 제조사의 마진이 줄어든다. 저가 제품을 줄이거나 메모리 사양을 조정하는 대응도 가능하다. 부품의 공급 부족과 완제품의 출하 감소는 이렇게 동시에 나타날 수 있다.
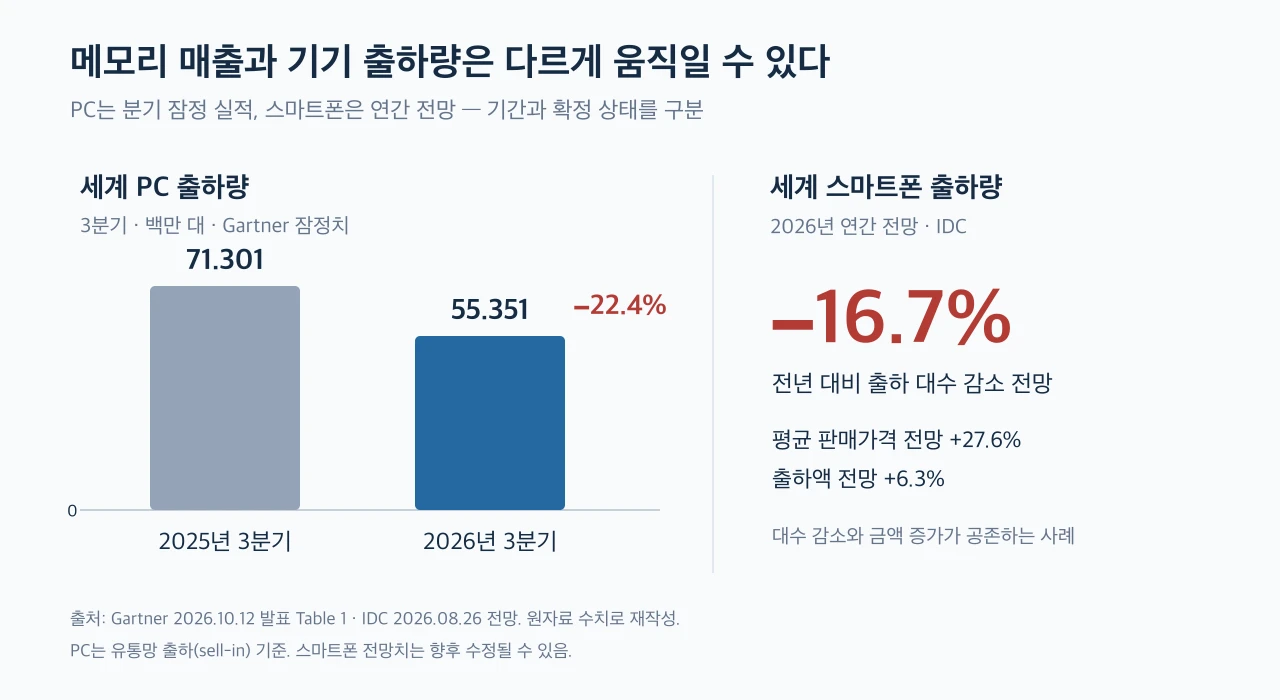
Gartner의 2026년 3분기 PC 잠정치와 IDC의 2026년 스마트폰 연간 전망을 원자료 수치로 재작성했다. 두 패널은 기간과 확정 상태가 다르다.
Gartner의 10월 12일 발표에서 세계 PC 출하량은 2025년 3분기 7,130.1만 대에서 2026년 3분기 5,535.1만 대로 22.4% 줄었다. 이는 유통망으로의 출하 기준 잠정치다. IDC의 8월 26일 전망은 올해 스마트폰 출하 대수가 16.7% 감소하는 한편 평균 판매가격은 27.6%, 출하액은 6.3% 증가할 것으로 봤다. 스마트폰 수치는 아직 연간 실적이 아니다.
단가가 오르면 산업의 판매금액이 커지면서 실제 판매 대수는 줄 수 있다. 그래서 ‘시장 규모가 커졌다’는 숫자만으로 소비자의 수요가 강하다고 판단하기 어렵다. 반도체 수출액과 기기 출하량의 차이는 이 글의 첫 질문을 완제품 시장에서도 반복해서 보여 준다.
AI 투자도 가격과 자금 조달의 영향을 받는다
영상은 소비자용 기기에서 AI 데이터센터로 시선을 옮긴다. 브로드컴과 인텔 경영진의 자본·자본비용 관련 발언을 통해 투자 확대의 제약이 어디에서 생기는지 묻는다. AI 서비스의 잠재 수요가 커도 투자자는 칩·메모리·전력·건물을 먼저 확보해야 한다. 매출이 발생하기 전에 큰돈이 들어가는 사업에서는 필요한 투자금과 자금 조달 조건이 실제 주문량을 결정한다.
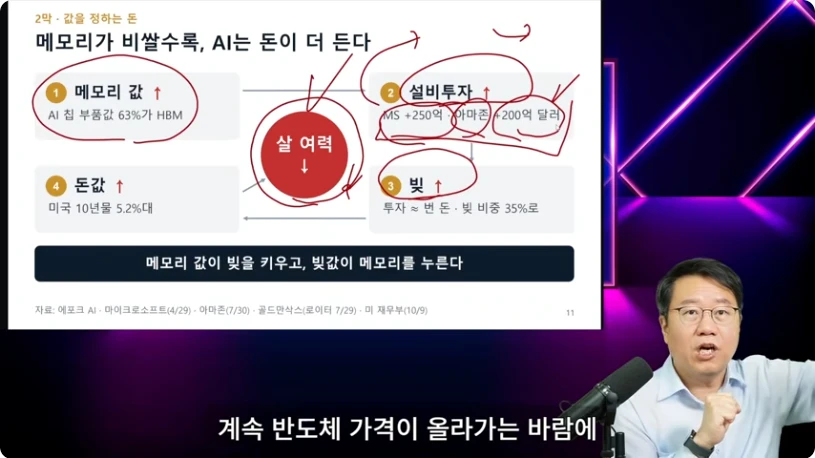
메모리 가격 상승이 고객의 투자 예산과 차입 부담으로 돌아오는 경로. 박종훈의 지식한방, 10:50.
이 연결은 Microsoft의 설명에서도 확인된다. 회사는 4월 실적 설명회에서 2026년 달력연도 투자 예상액 1,900억 달러에 약 250억 달러의 부품가격 상승분이 포함된다고 밝혔다. 늘어난 투자금 전체를 더 많은 서버나 계산 능력으로 환산하면 안 되는 사례다. Microsoft FY2026 Q3 설명회.
7월에는 같은 해 투자 예상액을 약 1,750억 달러로 제시했지만, 건물 내용연수 변경에 따라 일부 리스가 금융리스에서 운용리스로 재분류된 영향이라고 설명했다. 기초적인 투자 기대는 유지됐다. 금액의 하향을 곧바로 시설투자 축소로 해석하면 회계 범위가 바뀐 효과를 놓친다. Microsoft FY2026 Q4 설명회.
따라서 투자계획은 총액, 가격 상승분, 회계상 포함 범위, 실제 인도될 설비를 나눠 읽어야 한다. 외부 자금에 의존하는 사업자는 여기에 조달금리와 만기, 담보 조건까지 더해진다. 기대한 AI 수요가 남아 있어도 비용과 금융 조건 때문에 착공이나 주문을 늦출 수 있다.
자금의 가격은 신용이 약한 곳부터 부담을 키운다
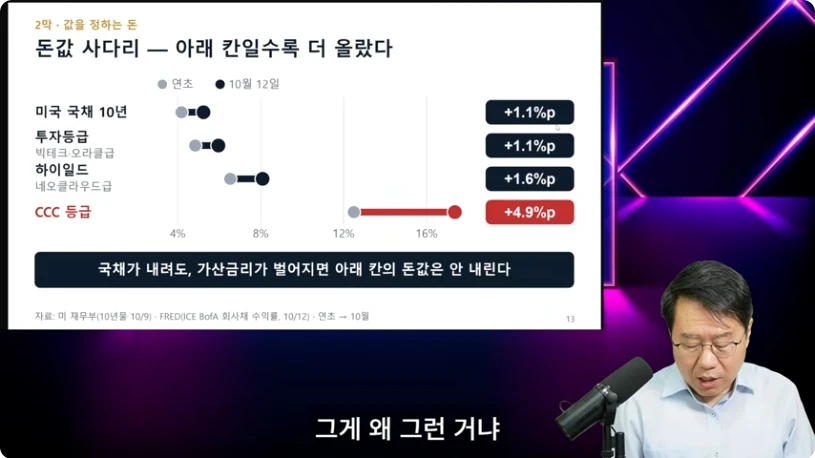
영상은 연초 대비 10월 12일의 금리 변화가 낮은 신용등급에서 더 컸다고 설명한다. 박종훈의 지식한방, 13:20.
영상이 제시한 AI 관련 차입 집계는 1–9월 기준 2025년 1,010억 달러에서 2026년 4,660억 달러로 늘었다. 이어 2026년 8월 1,130억 달러였던 월간 조달이 9월 230억 달러로 줄었다는 비교를 제시한다. 연간 누적과 최근 월간 속도를 구분해야 누적 규모의 증가 속에서도 시장 분위기가 바뀔 수 있다는 논지를 이해할 수 있다. 이 집계는 영상이 인용한 수치로, 이 글에서 기초 거래별로 재산출한 통계는 아니다.
같은 금리 상승이라도 기업별 충격은 다르다. 현금흐름이 풍부하고 신용이 높은 기업은 조달 창구가 넓다. 아직 이익을 내지 못하거나 담보 가치에 의존하는 사업자는 투자자가 요구하는 위험 보상까지 더 지불해야 한다. 금리가 올라갈 때 이 차이가 확대되면 약한 사업자의 프로젝트가 먼저 지연될 가능성이 커진다.
FRED의 ICE BofA CCC 이하 회사채 유효수익률은 10월 12일 17.36%였다. 이는 해당 등급의 미국 회사채 지수 수익률이다. 모든 AI 업체의 대출금리나 개별 기업이 새로 발행하는 채권의 확정 금리가 아니다. 이 지표가 보여 주는 것은 낮은 신용등급에 요구되는 금융비용의 수준이다.
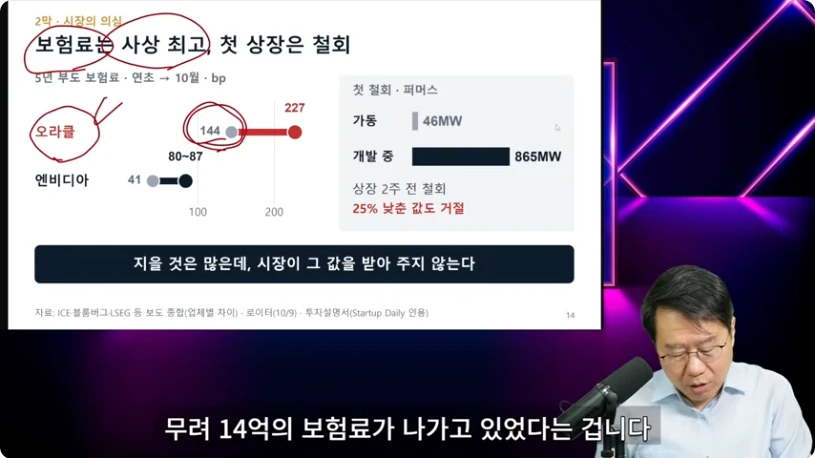
영상은 신용위험에 대한 평가와 신규 사업자의 자금 조달을 함께 살핀다. 박종훈의 지식한방, 15:50.
오라클·엔비디아의 CDS 프리미엄 상승과 Firmus의 상장 철회도 영상이 드는 경고 신호다. CDS 프리미엄은 채무불이행 위험을 이전하는 계약의 가격이며, bp로 표시된 수치 자체가 곧 부도확률은 아니다. 상장 철회 역시 특정 기업이 그 가격에 주식을 팔기 어려웠다는 사례다. 여기서 읽을 수 있는 변화는 투자자가 사업 계획과 조달 가격을 더 엄격히 심사하기 시작했다는 것이다.
이것이 메모리 업체와 연결되는 경로는 발주다. AI 고객이 자금 조달 조건을 따지기 시작하면 비싼 메모리를 확보하는 속도와 물량도 다시 계산하게 된다. 현재의 높은 이익을 오래 유지하려면 생산능력뿐 아니라 고객의 구매력도 버텨야 한다.
과거의 가격 하락기와 장기계약의 보호 범위
2019년은 가격과 물량을 분리해 볼 만한 사례다. 국회예산정책처의 2020년 3월 자료에 따르면 반도체 수출액은 2018년 1,267억 달러에서 2019년 939억 달러로 줄었지만, 수출물량은 8.0% 늘었다. 물량 증가가 가격 하락을 상쇄하지 못했다. 영상의 ‘물량 20–30% 증가’ 표기와는 범위가 일치하는지 확인되지 않아, 여기서는 출처와 기간이 명확한 국회예산정책처 수치를 사용했다. 경제·산업동향&이슈, 문서 73쪽.
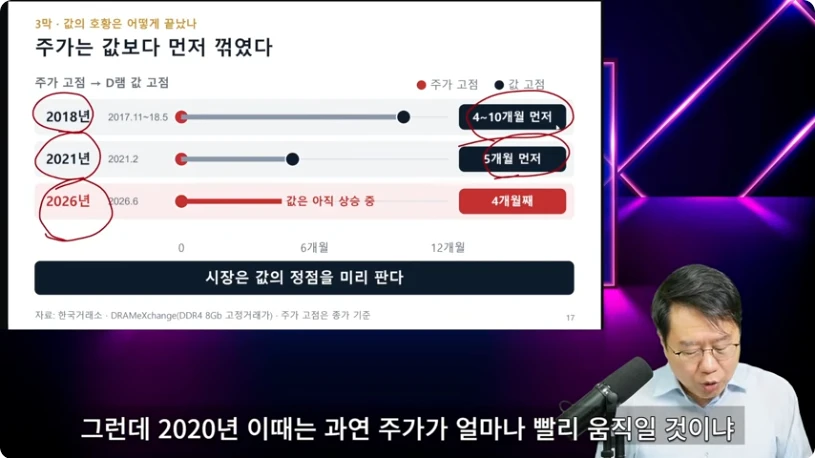
주가가 제품 가격보다 먼저 움직였던 사례를 비교한다. 박종훈의 지식한방, 18:50.
시장은 가격 하락이 실적표에 나타나기 전에 반응할 수 있다. 주문 변화, 고객 재고, 증설 계획을 통해 앞으로의 가격을 예상하기 때문이다. 과거 몇 달의 선행 시차를 이번 사이클의 정확한 달력으로 쓸 수는 없다. 활용할 부분은 현물가격의 정점만 기다리면 기업가치 평가의 변화보다 늦어질 수 있다는 점이다.
영상의 과거 사이클 비교에 덧붙여, 현재 장기계약의 조건도 살펴볼 필요가 있다. 장기계약은 이 변동을 줄이는 장치다. 계약 기간과 약정 물량, 가격 조정 방식, 최소 구매 의무, 불이행 때의 권리를 읽어야 보호 범위를 알 수 있다. Micron의 2026년 10-K는 다년간의 take-or-pay, 즉 물건을 인수하지 않아도 약정 대금을 지불하는 물량 약정과 가격 상·하한을 설명한다. 동시에 고객의 약정 불이행, 분쟁, 고객 재고 누적을 위험으로 명시한다. 장기계약은 공급업체의 가시성을 높이지만 계약의 적용 범위와 고객의 이행 능력까지 함께 평가해야 한다. Micron 2026년 10-K, Strategic Customer Agreements 및 Note 16.
중국의 증설은 발표와 실제 공급 사이의 시간을 봐야 한다
영상 후반부는 수요를 지탱할 자금에 이어 공급을 늘릴 경쟁자를 다룬다. 높은 가격은 후발 업체에도 이익과 재투자 재원을 제공한다. 영상은 CXMT의 DRAM 매출 점유율을 2026년 1분기 약 8%, 2분기 약 10%로 제시하며, 현재의 호황이 경쟁자의 연구개발과 증설을 돕는다는 점을 강조한다.
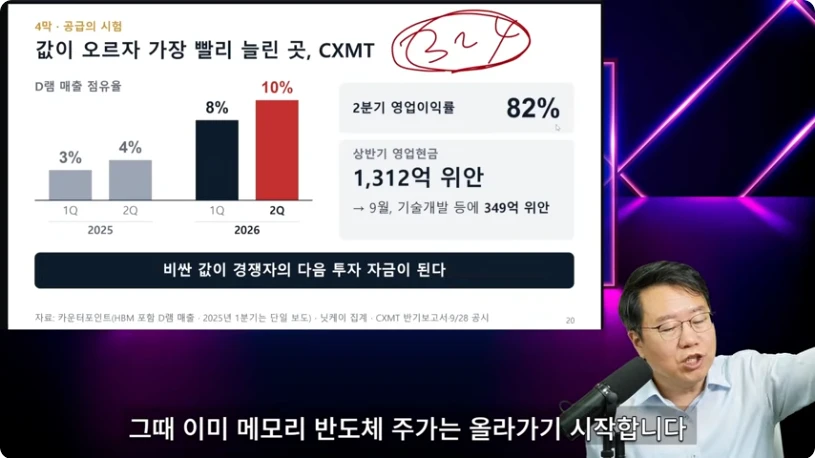
높은 판매가격이 후발 업체의 투자 재원으로 이어지는 경로. 박종훈의 지식한방, 19:30.
중국 업체의 확대가 장기적으로 가격에 영향을 주려면 고객이 채택할 수 있는 제품을 충분한 양으로 공급해야 한다. 기술 발표의 시점과 경쟁 제품이 시장에 쌓이는 시점은 다르다.
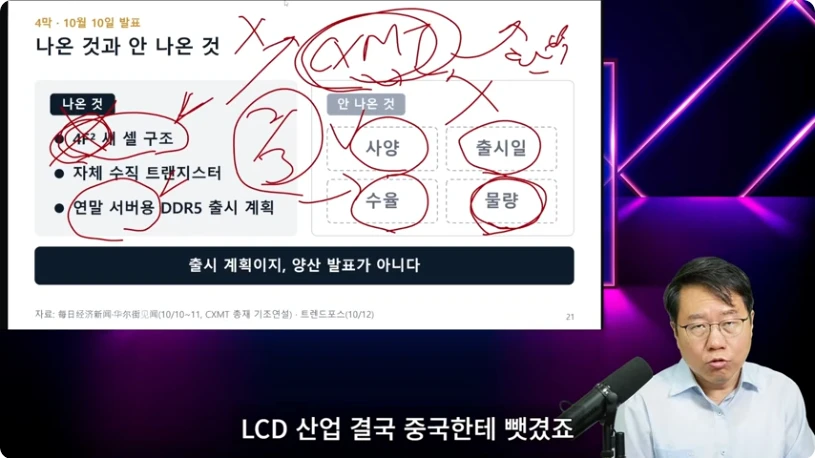
발표된 기술·출시 계획과 미공개 사양·수율·물량을 구별한다. 박종훈의 지식한방, 23:20.
특히 CXMT의 4F² 서버용 DDR5 계획과 기존 G5·LPDDR5X 발표를 같은 제품의 양산 증거로 합쳐서는 안 된다. CXMT의 9월 20일 공식 자료는 G5 플랫폼과 LPDDR5X를 다룬다. 새 서버 제품이 어느 고객에게 언제 인증되고 어느 정도 출하되는지는 별도의 확인 대상이다.
따라서 중국의 추격을 볼 때에는 기술 발표 다음에 고객 인증, 수율 안정화, 실제 출하, 생산능력 확대가 이어지는지 추적해야 한다. 매출 점유율도 가격 상승과 제품 구성의 영향을 받으므로 생산량 점유율과 구분할 필요가 있다. 공급이 실제 늘어나는 시점에 AI 고객의 투자 속도가 유지되는지까지 맞춰 보면 가격에 미칠 영향을 더 구체적으로 판단할 수 있다.
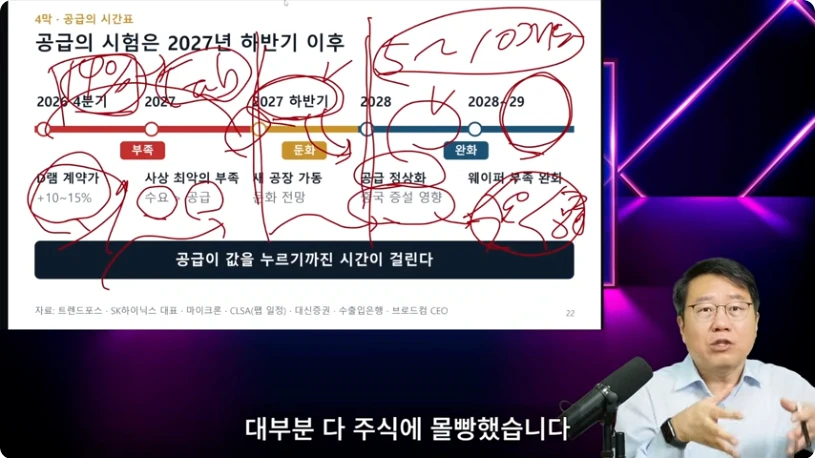
영상이 제시한 공급 전망의 시간표. 예정 연도는 확정된 결과가 아니라 후속 가동·출하 자료로 갱신할 전망이다. 박종훈의 지식한방, 25:50.
영상이 제시한 시간표는 2026년 4분기의 DRAM 계약가격 상승 전망, 2027년의 공급 부족, 2027년 하반기 이후 새 공장 가동, 2028년 중국 증설의 영향, 2028–2029년 웨이퍼 부족 완화로 이어진다. 각각 다른 기관·기업의 전망을 묶은 시나리오이므로 가동과 출하 실적에 맞춰 갱신할 필요가 있다.
이 시간표는 가까운 시기의 가격 강세와 뒤에 도착할 공급 확대를 함께 놓는다. 당장의 부족이 심해도 미래 공급의 증가 속도가 빨라지고 고객의 주문 증가율이 낮아지면 가격 협상력은 달라질 수 있다. 반대로 증설이 늦어지거나 고객 인증에 시간이 더 걸리면 높은 가격이 유지되는 기간도 길어질 수 있다.
다음 판단을 바꿀 네 가지 자료
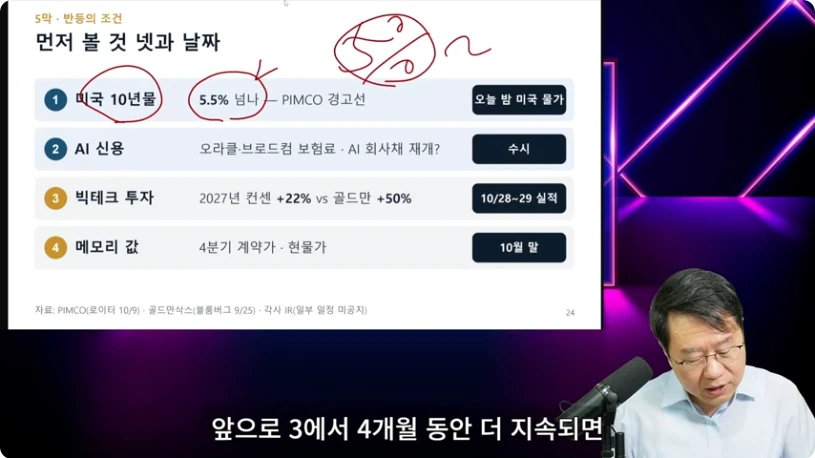
후속 점검 대상을 금리·신용·설비투자·메모리 가격으로 모은다. 박종훈의 지식한방, 28:20.
| 확인할 것 | 실제로 볼 변화 | 판단과 연결되는 이유 |
|---|---|---|
| 장기금리와 신용 조건 | 국채금리, 회사채 스프레드, 발행 금리·만기·성공 여부 | 고객이 필요한 투자금을 어떤 비용으로 조달하는지 보여 준다. |
| AI 고객의 투자와 현금흐름 | 투자 예산의 가격 효과, 현금 지출, 서버 인도·가동 일정 | 금액의 증가가 실제 설치량과 주문 증가로 이어지는지 확인한다. |
| 메모리 가격과 고객 주문 | 현물·고정거래가격, 제품별 계약, 고객 재고 | 가격 강세가 실제 거래와 지속 주문으로 이어지는지 보여 준다. |
| 신규 공급의 실현 | 공장 가동, 수율, 고객 인증, 출하 물량 | 계획된 공급이 가격 협상에 영향을 줄 시점을 좁혀 준다. |
장기적인 AI 사용 확대와 메모리의 가격 사이클은 서로 다른 속도로 움직인다. AI가 더 많이 쓰이더라도 메모리 업체의 현재 이익률이 같은 높이로 유지된다는 보장은 없다. 반대로 고객의 자금 조달이 안정되고 공급 확대가 늦어지면 가격 주도의 호황은 예상보다 오래 이어질 수 있다.
지금의 반도체를 읽는 핵심은 고객의 구매력이 새 공급이 도착할 때까지 버틸 수 있는지 확인하는 일이다. 수출액 하나에 가격·물량·제품 구성이 겹쳐 있고, 투자액 하나에는 설치량·부품가격·회계 범위가 겹쳐 있다. 그 숫자를 풀어 읽어야 호황의 크기와 호황이 유지될 조건을 함께 볼 수 있다.
자료 기준은 2026년 10월 14일이다. 영상의 차입·CDS·기업 사례와 과거 주가 시차는 영상의 분석으로 소개했고, 별도로 대조한 기관 자료는 해당 문단에 연결했다. 자료의 정의와 재사용 방법은 반도체 수출의 가격·물량과 기기 수요를 읽는 법에, 투자금·신용·기업 공시를 읽는 방법은 한국 증시 자료 읽기에 정리했다.
AI로 읽기 · Markdown
로그인 없이 읽는 Markdown 원문.
curl -fsSL 'https://www.readiz.com/records/semiconductor-price-boom-buying-power/index.md'