 Readiz
AI는 커지는데, 투자자도 돈을 벌까
엔비디아의 매출은 고객의 지출. 아마존의 현금흐름으로 AI 투자 경쟁의 비용을 들여다본다.
글 관리 · 공개 범위AI가 세상을 바꾼다는 데는 별 이견이 없다. 그런데 거기에 투자하는 회사가 전부 돈을 벌까. 주주 입장에서는 이쪽이 더 중요한 질문이다.
윤지호 경제평론가의 인터뷰에서 가져갈 대목도 이것. 금리가 5%냐 6%냐보다, 그 비용과 막대한 투자를 감당하고 얼마를 남길 수 있느냐.
시장이 커져도 승자는 적다
철도가 세상을 바꿨다고 철도 회사가 모두 살아남지는 않았다. 영상은 스마트폰도 같은 예로 든다. 시장은 커졌지만 운영체제 경쟁에서 살아남은 쪽은 극히 적었다.
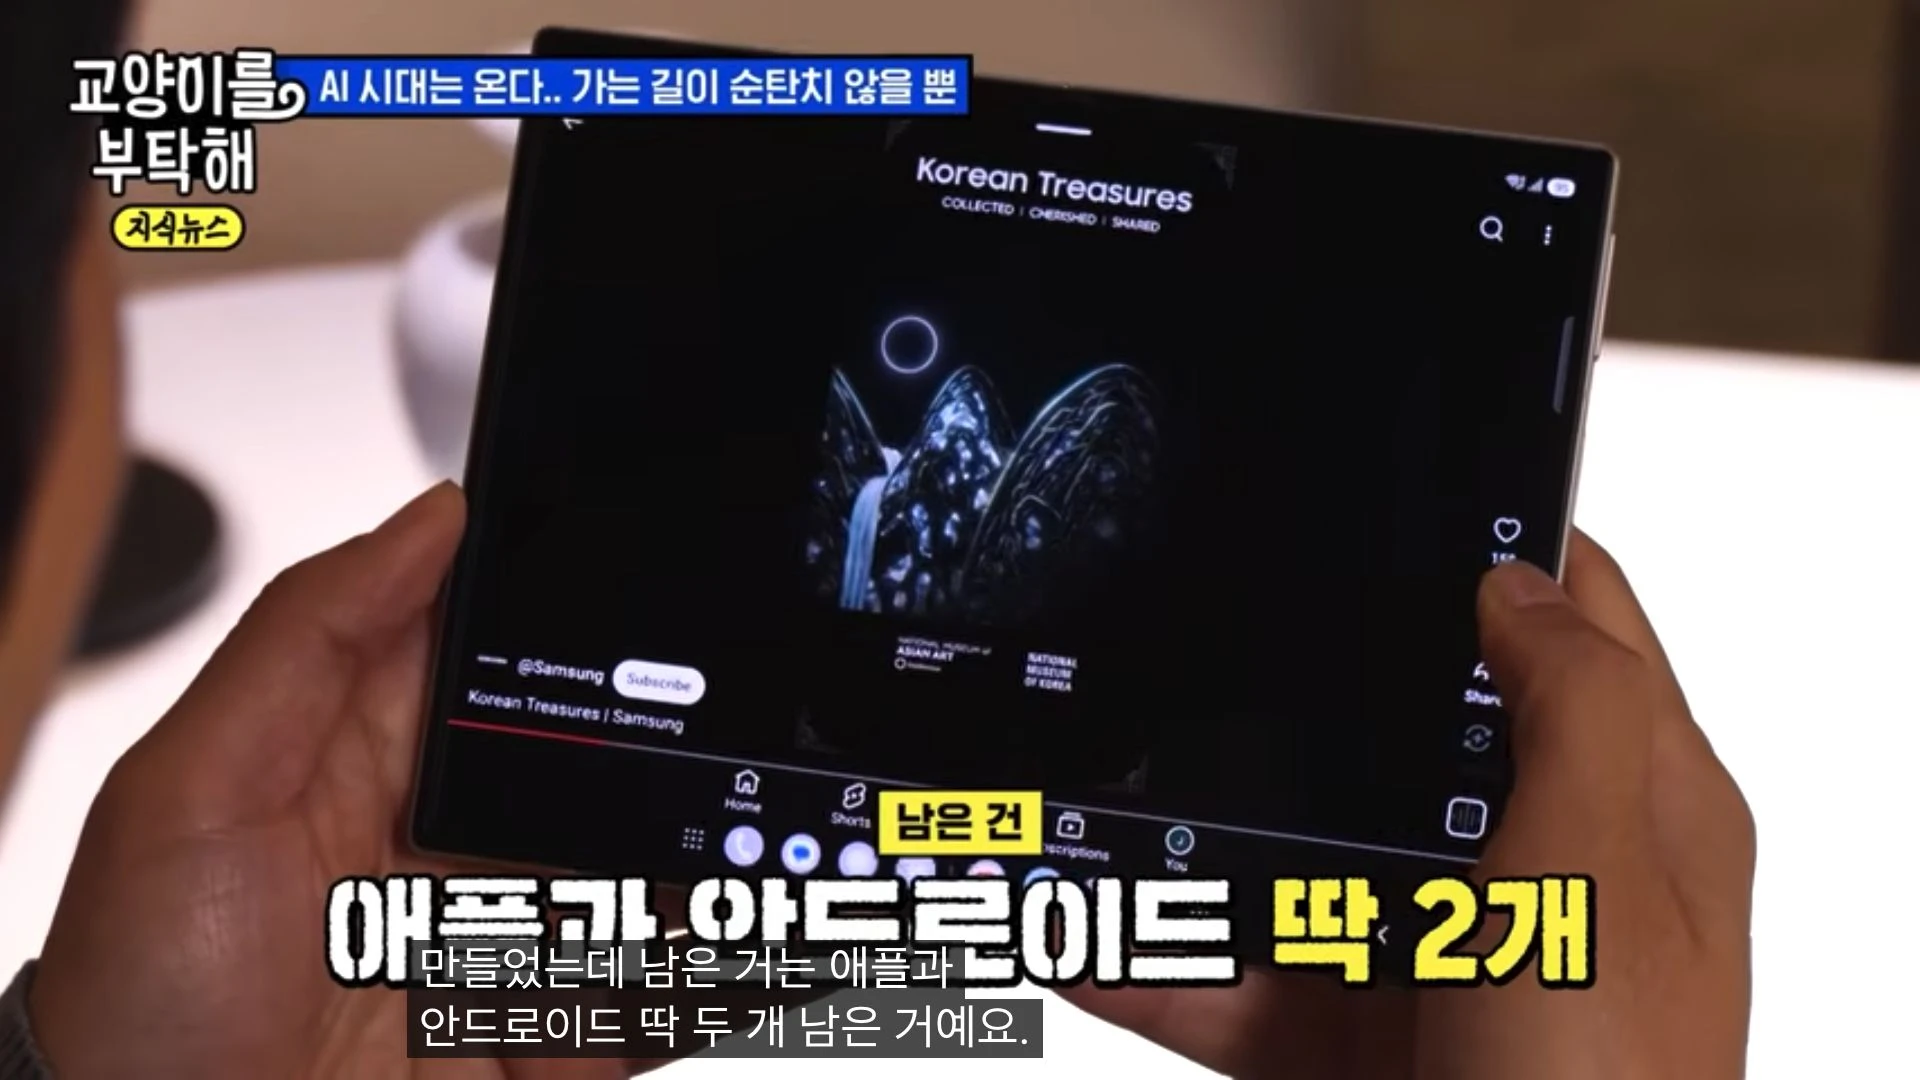
산업의 성장과 개별 기업의 생존을 나눠 보는 대목. 교양이를 부탁해, 22:07
AI도 뒤처질 수 없다는 이유로 모두가 투자를 늘린다. 문제는 투자 경쟁에 이기는 것과 돈을 남기는 일이 같지 않다는 것. 엔비디아의 매출은 고객의 지출이다. GPU를 사는 기업이 투자금을 회수하지 못하면 공급사의 성장도 언젠가 영향을 받는다. 29:31
아마존은 이미 숫자로 보여준다
아마존의 2026년 6월 말 기준 최근 12개월 영업현금흐름은 1,614억 달러. 전년보다 33% 늘었다. 그런데 순설비 현금지출은 그보다 큰 1,690억 달러였다. 회사가 정의한 잉여현금흐름은 +182억 달러에서 -76억 달러로 돌아섰다.
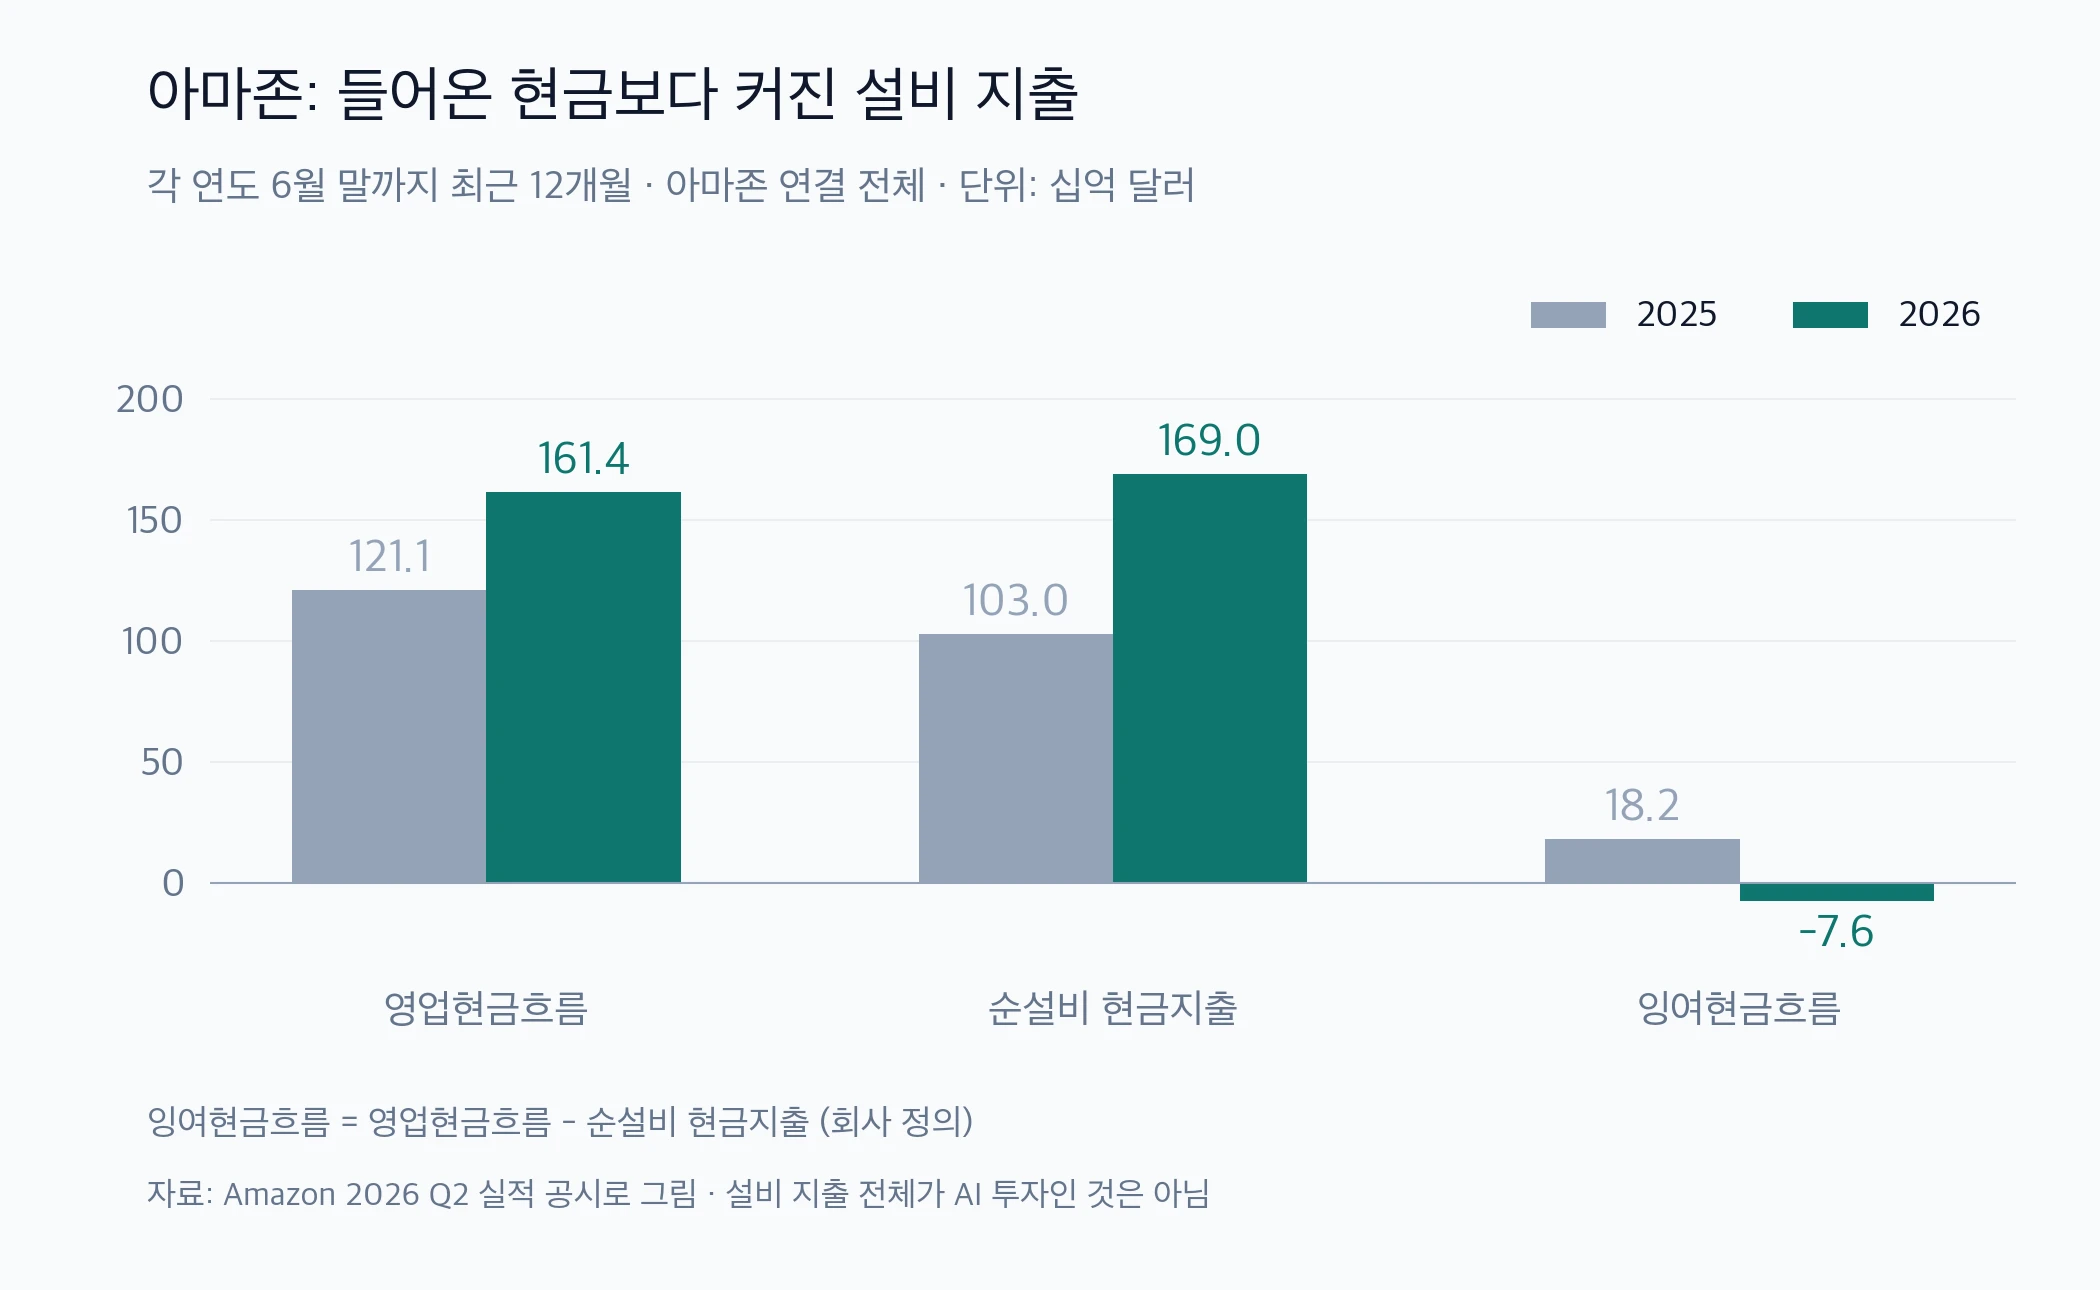
각 연도 6월 말까지 최근 12개월, 아마존 연결 전체. 2026 Q2 공시 기준으로 그림
AWS만의 숫자도, 전부 AI에 쓴 돈도 아니다. 그래도 벌어들이는 현금이 늘어나는 동안 투자 뒤 남는 돈은 줄 수 있다는 점은 선명하다. 이것만으로 투자가 실패했다고 할 수는 없다. 다만 미래에 회수할 것이라는 기대에는 이미 상당한 비용이 들어가는 중.
2028년을 기다리면 해결될까
영상은 2028년 무렵 현금흐름이 좋아지는 전망을 소개한다. 금리 안정과 수익화가 따라준다는 조건이 붙은 시나리오다. 달력만 넘기면 도착하는 확정 수익처럼 받아들이면 곤란하다.
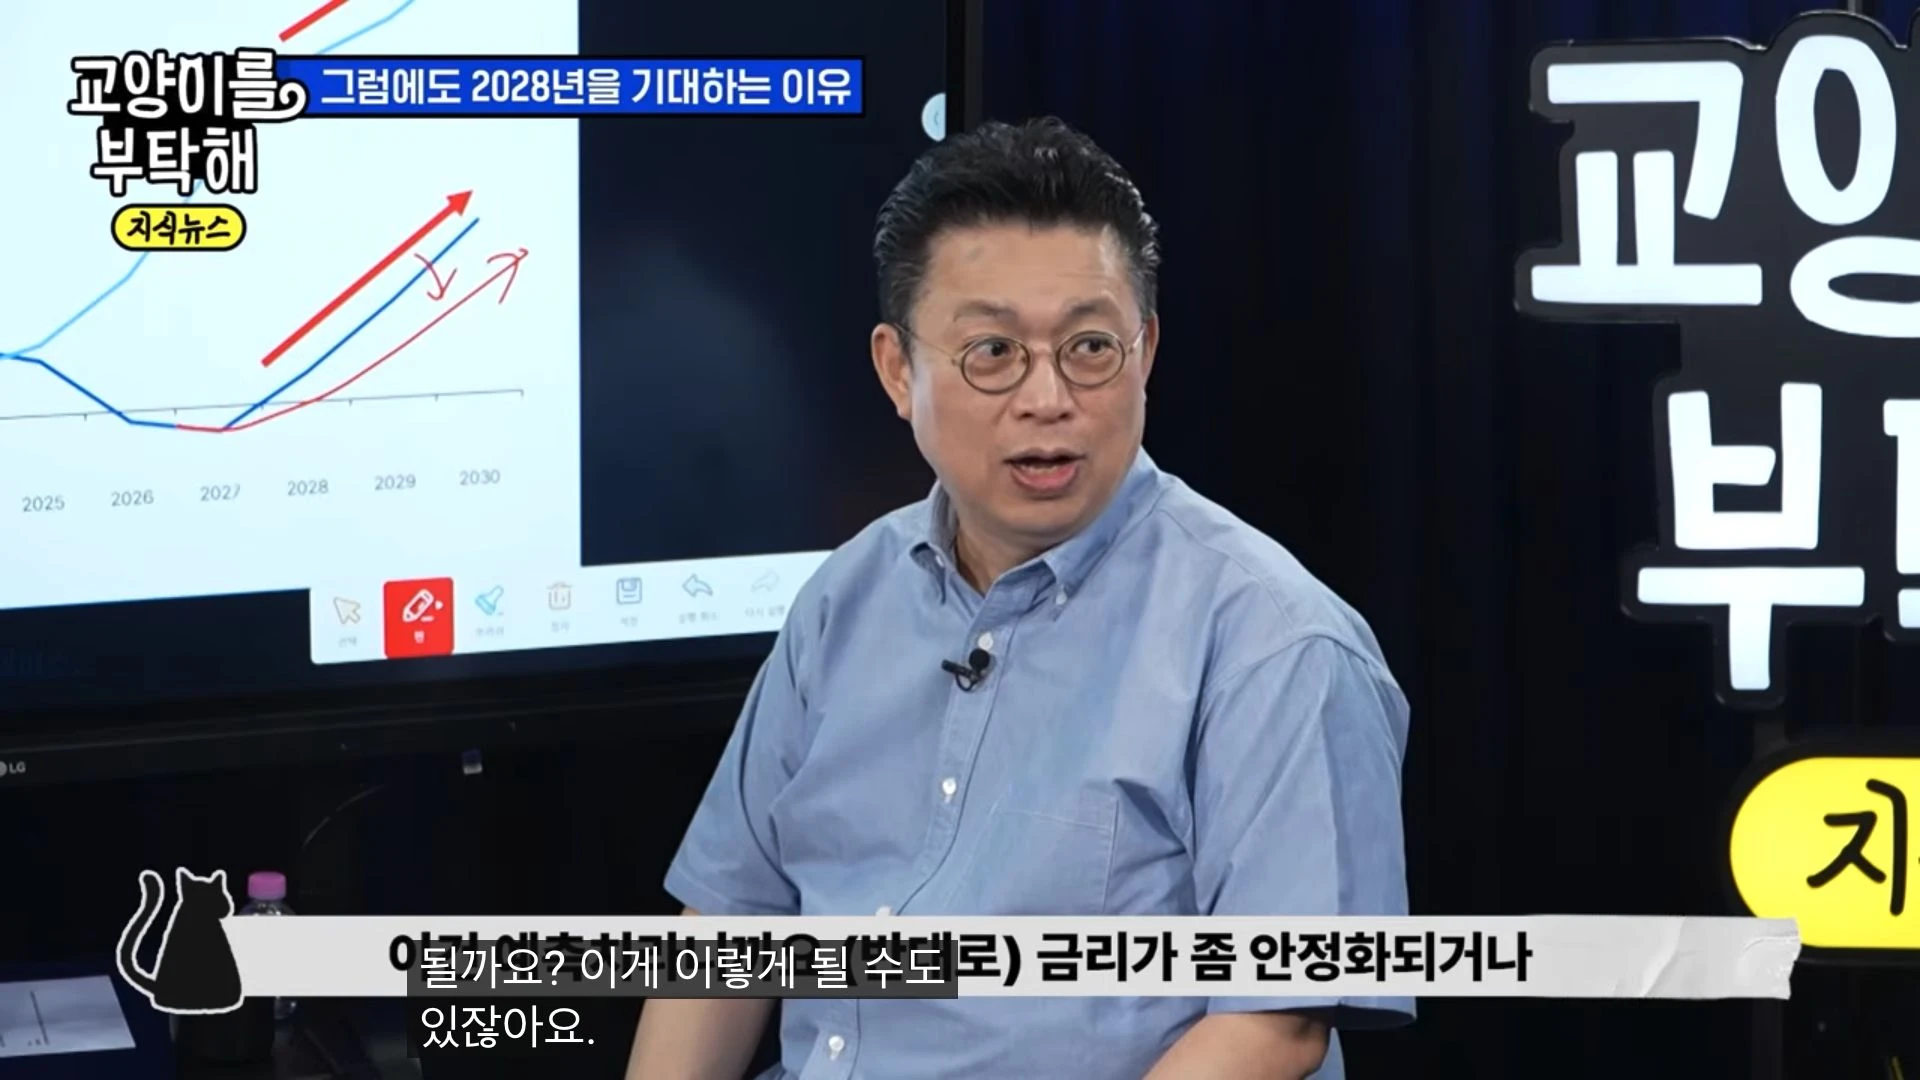
현금흐름 회복 전망에 붙는 조건. 교양이를 부탁해, 40:16
AI 투자 자체는 여전히 긍정적으로 본다. 다만 AI라는 이유만으로 아무 기업이나 사도 괜찮은 단계는 아니다. 지금은 투자 경쟁을 버틸 현금과 회수할 사업이 있는 쪽에 더 높은 점수를 줄 만하다. 엔비디아의 호실적도 고객이 계속 지갑을 열 수 있을 때 더 오래 간다. 매출 성장에만 프리미엄을 주기에는, 아마존의 -76억 달러가 꽤 무겁다.
AI로 읽기 · Markdown
로그인 없이 읽는 Markdown 원문.
curl -fsSL 'https://www.readiz.com/records/ai-investment-cost-of-capital-cash-flow/index.md'